この記事の要約
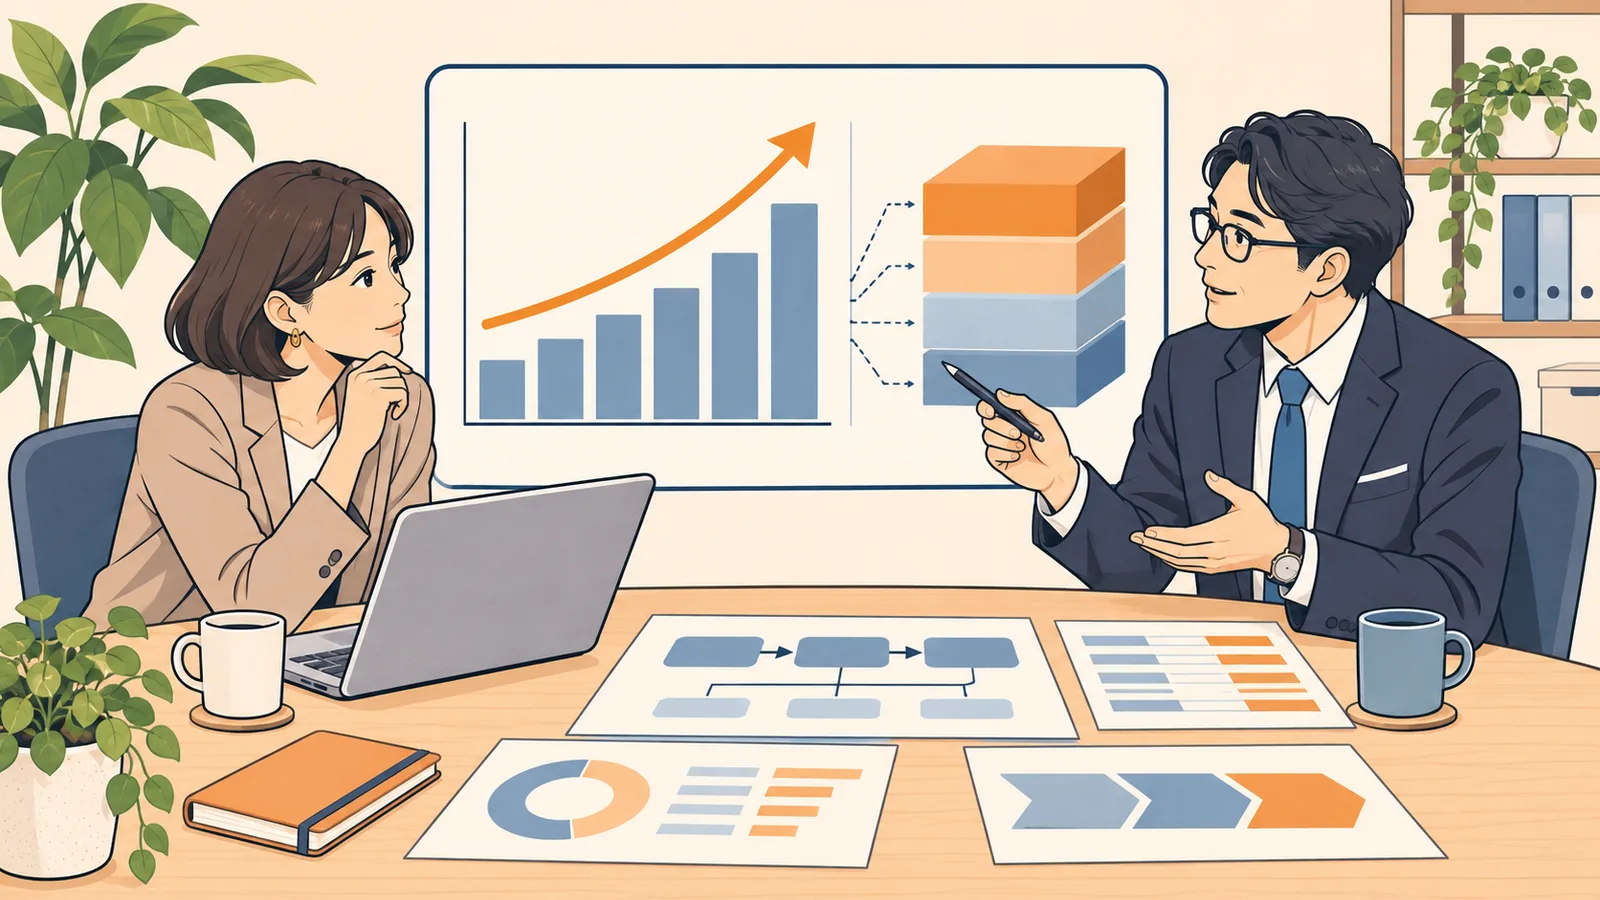
増収なのに営業利益が伸びないとき、原因は一つとは限りません。この記事では、価格と原価による粗利の変化、先行投資、件数とともに増える事務の負担を分けて確かめる方法を紹介します。自社の同じ条件での推移を見て、受注から請求までの転記・確認・差戻しを記録し、時間・支出・処理の余力を別々に評価します。
売上が増えているのに利益が残らないときは、まず原因を分けて見ます。価格や原価の変化で粗利が減っているのか。採用や広告などの先行投資が重なっているのか。件数が増えるにつれて、転記や確認などの事務の負担が増えているのか。原因によって打つ手が違います。分けずに経費を一律に削ると、必要な費用まで止めてしまうことがあります。
増収の時期に利益が一時的に伸びないことは、必ずしも悪い状態ではありません。この記事で扱うのは営業利益です。売掛金や在庫による手元の現金不足(資金繰り)は別の論点のため、ここでは扱いません。
利益が残らない原因を4つに分けて見る
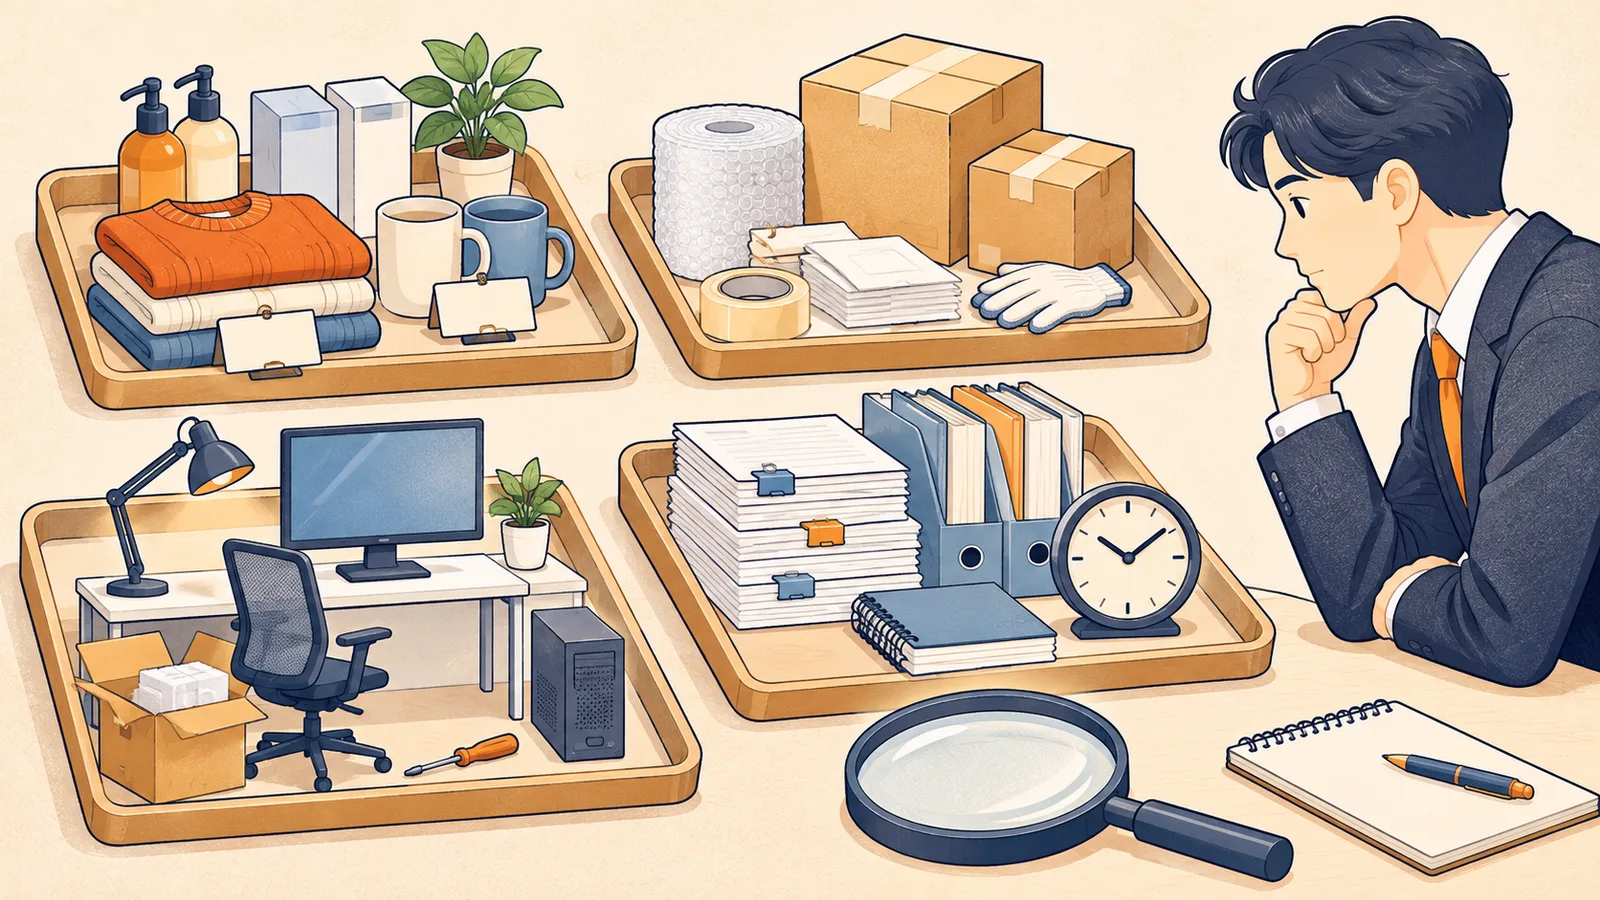
売上から原価を引いたものが粗利です。粗利から販管費として計上した費用を引いたものが営業利益です。人件費などの計上先は業務によって異なるため、同じ区分で比べます。売上が増えても営業利益が残らないなら、この流れのどこで差が生まれているかを確かめます。理由を整理するときは、次の4つに分けると考えやすくなります。
- 価格
- 値引きや取引条件の変化で、1件あたりの販売単価が下がっていないか
- 原価
- 仕入れや材料の値上がりを、価格に反映できているか
- 先行投資
- 採用、教育、広告、システム導入など、後から効果が出る前提で払っている費用
- 事務の負担
- 受注、請求、問い合わせなど、件数が増えるにつれて増える作業の費用
この4つは会計の決まった区分ではありません。費用が増えた理由を考えるための整理の例です。たとえば採用は、事業を広げるための先行投資であることも、増えた件数をこなすための人手の追加であることもあります。同じ費目でも理由によって判断が変わるため、何のために増えた費用かを担当者と確かめます。
まず粗利を確かめる:価格と原価の変化
最初に確かめるのは粗利です。取引先別や商品別に分けて、次の点を見ます。
- 粗利率が、前の期より下がっていないか
- 値引きや特別価格が増えていないか
- 送料や手数料の自社負担が増えていないか(原価と販管費のどちらに入れているかを、経理担当と確かめてから見る)
- 仕入れや外注の単価が上がった時期と、価格を改めた時期にずれがないか
- 売上が伸びた取引先が、もともと粗利の低い取引先ではないか
売上の伸びの多くが粗利の低い取引で占められると、全体の粗利率は下がります。この場合、事務の効率を上げても利益の差は埋まりにくく、価格や取引条件の見直しが先になります。反対に、粗利率が保てているのに営業利益が伸びないなら、販管費の側を見ます。
粗利は、販売管理の明細や、会計ソフトの部門別の集計から出せる場合があります。月によって集計の範囲が違うと比べられないため、経理担当と範囲をそろえておきます。
販管費は、自社の同じ条件での推移を中心に見る
販管費は、売上に対する割合(売上高販管費率)と、費目ごとの内訳を合わせて見ます。割合だけでは、どの費用が増えたのかが分からないためです。また、家賃や減価償却費のような固定的な費用は、短い期間では下げにくいものです。事業に必要な経費まで安易に削らないことも大切です。(参考:ミロク情報サービス「決算書の読み方 ~売上高販管費率が高すぎる!? 販管費分析で経営を効率化」)
比べる相手は、まず自社です。月ごとや年ごとの推移を同じ集計の範囲で並べ、同じ期間の業務量(受注件数、請求件数、問い合わせ件数など)も横に並べます。費目の付け替えや部署の統合があった月には、印を付けておきます。他社や業界の数字と比べるなら、同じ業種で、何を販管費に含めているかがそろったものを選びます。範囲が違う数字では、高いか低いかを誤って判断しやすいためです。
費目が増えていたら、増えた理由も書き添えます。後から効果が出る前提の支出か、件数の増加に合わせて増えた支出か、その両方かを分けておきます。そうすると、計画どおり続ける費用と、見直しを急ぐ費用を区別しやすくなります。件数の伸び以上に費用が増えている業務は、作業を記録する候補になります。
受注から請求までの作業を記録する
件数とともに増えている費用が見えたら、その業務の作業を記録します。件数と1件の作業時間だけでは足りません。件数が増えると、入力そのものより、確認や差戻し、例外の対応が膨らんでいることがあるためです。記録する項目の例です。
- 業務の始まりと終わり(例:注文を受けてから請求書を送るまで)
- 1か月の件数と、そのうち例外になった件数
- 作業ごとの担当者と、使っている道具(Excel、販売管理、メールなど)
- 同じ内容を別の画面や表に写している転記の箇所
- 確認する人と、確認にかかる時間
- 差戻しの件数と理由(記入漏れ、金額の違い、取引先の変更など)
現場メモ(記録方法の例):記録する期間には、月末などの忙しい時期を含めます。担当者に「いつもの作業」を口で説明してもらうと、確認や差戻しのような細かな作業が抜けることがあります。そのため、作業した日にその場で1行ずつ書いてもらいます。道具は紙やExcelで十分で、時間は分単位の目安でかまいません。正確さより、抜けている作業を見つけることを優先します。
受注の内容を販売管理と会計ソフトの両方に入れるなど、複数のSaaSに同じ内容を入力している場合の見直し方は、次の記事で紹介しています。
 コラムSaaSの二重入力を減らすには?連携・追加開発の判断基準
判断表:どこから手を付けるか
ここまでの確認をもとに、最初の一手を選びます。次の表は考え方の例です。いくつかの行が同時に当てはまることもあります。
見えている状態 | 先に確かめること | 最初の一手の候補 |
|---|---|---|
売上は増えたが、粗利率が下がった | 取引先別・商品別の粗利、値引きや原価の上昇 | 価格や取引条件を見直す |
粗利率は保てているが、販管費が増えた | 費目別の推移と、増えた理由 | 件数とともに増えた費目の業務を記録する |
件数と一緒に残業や派遣が増えている | 確認・差戻し・例外の量と理由 | 手順や入力の形をそろえ、転記を減らす |
外注や事務の委託の請求が増えている | 料金がかかる単位と件数、追加の料金 | 委託の範囲と、社内に残る作業を整理する |
広告、採用、システム導入の費用が増えた | いつ、何で効果を確かめる計画か | 計画どおりなら急いで削らず、確かめる時期を決める |
表で「業務を記録する」「転記を減らす」に当たった業務が、改善の候補です。粗利の行と業務の行が両方当てはまるときは、粗利の確認を先に済ませます。
効果は時間・支出・処理の余力に分けて評価する
利益への影響を判断するため、見直しの効果は次の3つに分けて記録します。
- 時間
- 作業にかかる時間がどれだけ短くなったか
- 支出
- 外注費、残業代、派遣費など、実際に払わなくなった額
- 処理の余力
- 同じ人数でこなせる件数が増えたか、増員を先に延ばせるか
短くなった時間に人件費の単価を掛けた額を、そのまま削減額にしないよう注意します。作業時間が減っても、給与の支払いはすぐには変わりません。浮いた時間を売上につながる仕事に回せたのか、別の事務に吸収されたのかで、利益への影響も変わります。営業利益への影響は、導入・運用で増える費用も含め、会計上の費用がどう変わったかで確かめます。支払った時期と会計上の費用になる時期はずれることがあるため、現金の支払額と営業利益への影響を分けて見ます。増員を延ばせた効果も、今の費用の減少とは別に記録します。
同じ効果を二重に数えないことも大切です。残業代の減少を「支出」に入れたなら、同じ時間を「時間」の効果として金額に換え、もう一度足すことはしません。
比べる条件のそろえ方や、品質と差戻しの見方を含めた効果の測り方の手順は、次の記事で詳しく説明しています。
一つの業務で小さく試し、止める条件を先に決める
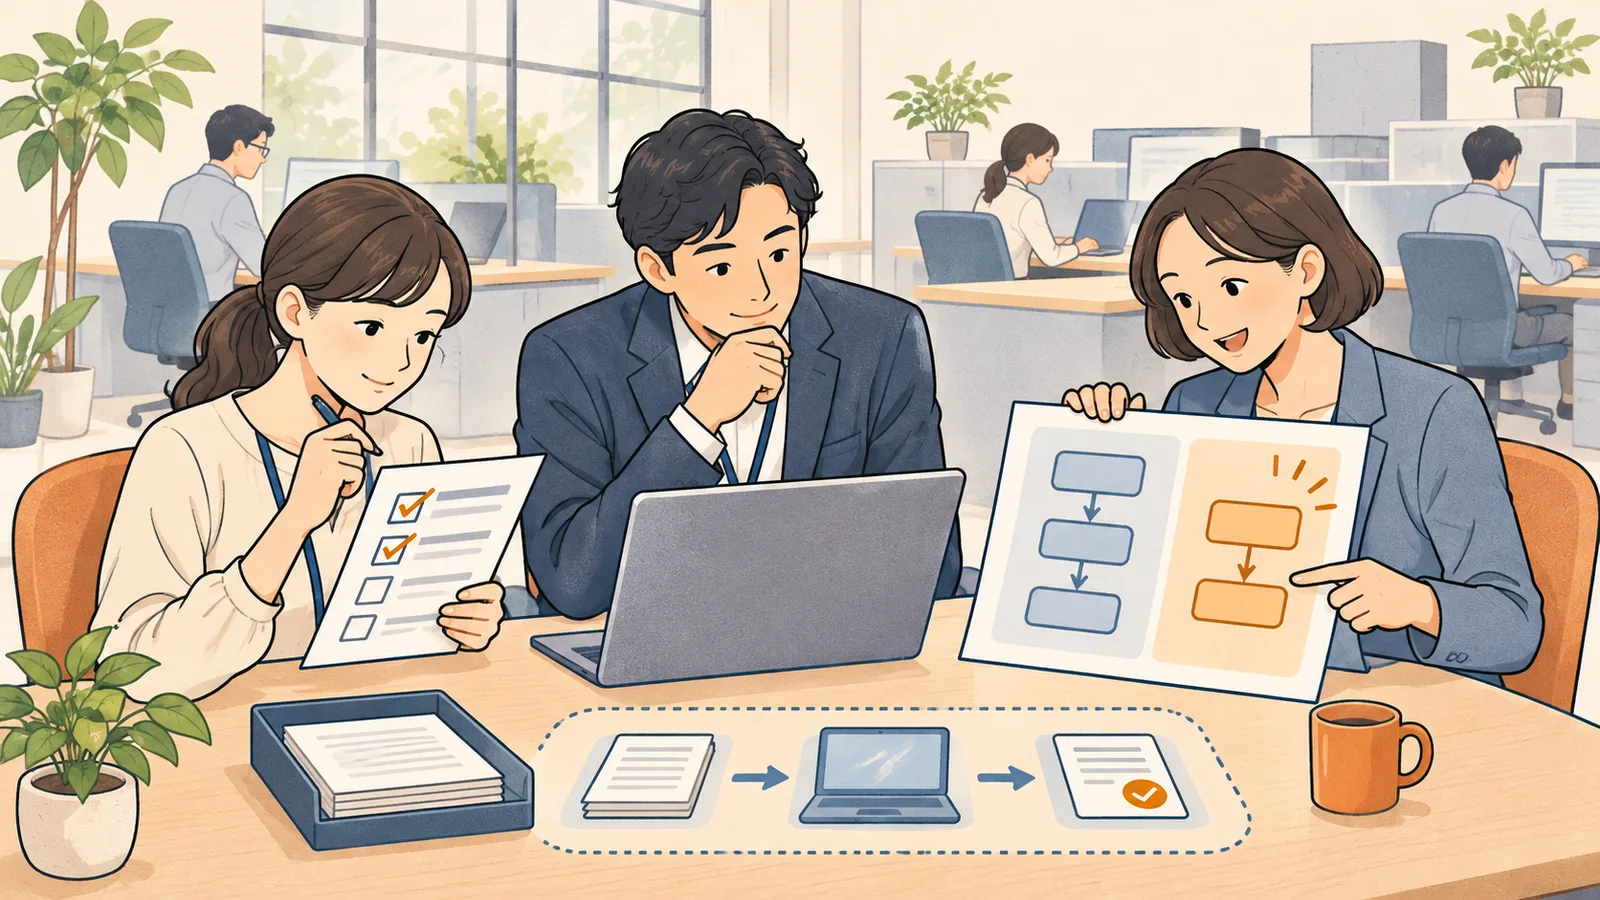
見直しは、費用の増え方がはっきりした業務を一つ選んで始めます。全社で一度に変えると、うまくいかなかったときに原因が分からず、元に戻すのも大変です。試す前に、次のことを決めておきます。
- 対象の業務と、試す期間
- 変える前の状態:件数、作業時間、確認と差戻しの量、誤りの内容
- 比べる費用:初期費用、移行、利用量に応じた料金、保守、確認や修正の手間
- 続ける条件と、止める条件、元のやり方に戻す条件
- 結果を確かめる人と、判断する人
品質も必ず比べます。作業が速くなっても誤りや差戻しが増えれば、確認の手間が増え、効果は小さくなります。仕組みを変えず、手順を整えるだけで足りることもあります。
Ouverが作業の流れや量を整理するときに使う DX Insight については、次の記事で紹介しています。
 コラムOuver DX Insightとは?PC作業の可視化と入力いらずの日報への使い方
出典・参考資料
- ミロク情報サービス「決算書の読み方 ~売上高販管費率が高すぎる!? 販管費分析で経営を効率化」(2024年6月3日)(確認日:2026年11月13日)。販管費率と費目別の内訳を確認し、適切な条件で比較する考え方を参照。
- 株式会社Ouver:DXコンサルティング(確認日:2026年11月13日)。業務の整理と改善方法の比較に関するOuverの対応内容。
本文の確認項目・判断表・記録方法は、上記資料を参考に業務改善の検討向けに独自に整理したものです。特定企業の導入成果や削減効果を示すものではありません。画像は説明用イラストです。